Cómo gestionar pedidos pendientes y abonos de clientes sin descuadrar la caja
Para registrar abonos sin descuadrar la caja, separa el ingreso de dinero del cierre definitivo de la venta. Registra el anticipo como un ingreso de caja debidamente identificado o en una cuenta de pedidos pendientes, sin rebajar el stock físico hasta el día de la entrega efectiva. Al momento de entregar el encargo, cobra el saldo restante y emite el comprobante por el total de la operación.
En muchos comercios que trabajan a pedido, como pastelerías, mueblerías, imprentas o talleres de confección, solicitar un pago inicial es una práctica estándar para asegurar el trabajo y cubrir los insumos. Sin embargo, cuando llega el momento del arqueo diario, estos pagos parciales suelen transformarse en un dolor de cabeza: el dinero físico está en la gaveta, pero no siempre hay un comprobante de venta final emitido, o bien se marca la venta completa y luego falta el dinero del saldo restante.
Llevar un control ordenado de los anticipos evita que el dinero se confunda con las ventas inmediatas del día y garantiza que el stock refleje exactamente lo que se encuentra en la estantería o en el taller.
La diferencia entre recibir un anticipo y cerrar una venta
El principal motivo de descuadre en los negocios que reciben abonos es tratar el anticipo como si fuera una venta inmediata de mostrador. Operativamente, estos dos eventos ocurren en momentos distintos:
- El momento del abono (anticipo): El cliente entrega una fracción del valor pactado para reservar o encargar un artículo. Entra dinero a la caja, pero la mercadería aún no sale del local (incluso puede no estar fabricada todavía).
- El momento de la entrega (saldo y liquidación): El cliente retira o recibe el pedido, cancela la diferencia pendiente y el producto sale físicamente del inventario.
Si marcas la venta total el día del abono, la caja de esa jornada reportará un faltante equivalente al saldo no pagado. Por el contrario, si dejas el dinero del abono en la gaveta sin registrar ningún movimiento de efectivo, tendrás un sobrante sin justificar al hacer el cierre de turno.
Idea clave: El dinero de un abono debe ingresar a la caja física con un registro claro de movimiento de efectivo, pero el descuento del stock sólo debe realizarse cuando el producto se entrega formalmente al cliente.
Un ejemplo práctico: encargo en una pastelería artesanal
Veamos un caso hipotético para ilustrar el flujo correcto de información y dinero:
- Comercio: Una pastelería artesanal ubicada en Maipú.
- Pedido: Una torta de cumpleaños personalizada por un valor total de $30.000.
- Condiciones: 50% de anticipo al momento de encargar ($15.000) el día martes, y el saldo restante ($15.000) contra entrega el día sábado.
Paso 1: Martes (Recepción del encargo y abono inicial)
El cliente asiste al local, define los detalles de su torta y entrega $15.000 en efectivo.
- Acción en caja: Se anota la entrada de dinero bajo el concepto de ingreso de efectivo por anticipo, asociando el número de pedido, el nombre y el contacto del cliente. No se rebaja la torta del inventario de productos terminados, ya que aún se encuentra en etapa de programación.
- Cierre de caja del martes: La gaveta cuadra perfectamente porque los $15.000 están justificados como un movimiento de caja formal.
Paso 2: Sábado (Retiro del producto y liquidación final)
El cliente regresa a retirar la torta terminada y cancela los $15.000 restantes.
- Acción en caja: Se registra la venta del producto por su valor total o se cobra el saldo pendiente según el flujo operativo de tu sistema de punto de venta. En este instante, la torta se descuenta del inventario físico.
- Cierre de caja del sábado: La caja recibe los $15.000 del saldo. El registro global muestra que la orden de $30.000 quedó completamente pagada y entregada.
Errores habituales que desordenan tu caja y tu inventario
Al trabajar con pagos fraccionados, existen tropiezos comunes que conviene erradicar mediante procedimientos claros:
- Guardar el dinero en un sobre aparte sin registrar: Dejar los billetes del anticipo en un cajón secundario "hasta el sábado" crea confusiones entre turnos y expone el dinero a pérdidas o usos indebidos.
- Rebajar el stock antes de tiempo: Si descuentas una unidad que todavía está en la vitrina o que requiere días de preparación, tu control de existencias no coincidirá con lo que realmente tienes en el local.
- Duplicar el registro de ingresos: Registrar una venta por el abono y luego registrar otra venta por el total el día de la entrega hace que tus reportes muestren ingresos inflados que no existieron.
- No entregar comprobante del abono al cliente: El cliente necesita un respaldo impreso o digital donde conste el monto abonado, la fecha de entrega acordada y el saldo exacto que resta por pagar.
Atención: Nunca utilices el dinero de los anticipos para gastos menores del local sin asentar la salida de caja correspondiente; de lo contrario, perderás la trazabilidad de los fondos.
Buenas prácticas para organizar los pedidos en el punto de venta
Para mantener la tranquilidad en el mostrador, establece una rutina simple que todos los colaboradores del turno puedan seguir al pie de la letra:
- Centraliza la libreta o registro de pedidos: Si usas un cuaderno o un módulo digital, asigna un número correlativo a cada encargo. Ese mismo identificador debe figurar en el comprobante del cliente y en el rótulo del producto terminado.
- Revisa los saldos antes de entregar: Antes de pasar el paquete o el mueble al comprador, el personal debe verificar en el registro cuánto dinero resta por cobrar.
- Separa los productos listos de los disponibles: Los artículos terminados que ya tienen dueño asignado deben colocarse en una zona de retiro exclusiva, impidiendo que otro vendedor los ofrezca por error a quien entra por una compra espontánea.
Apóyate en herramientas diseñadas para el comercio local
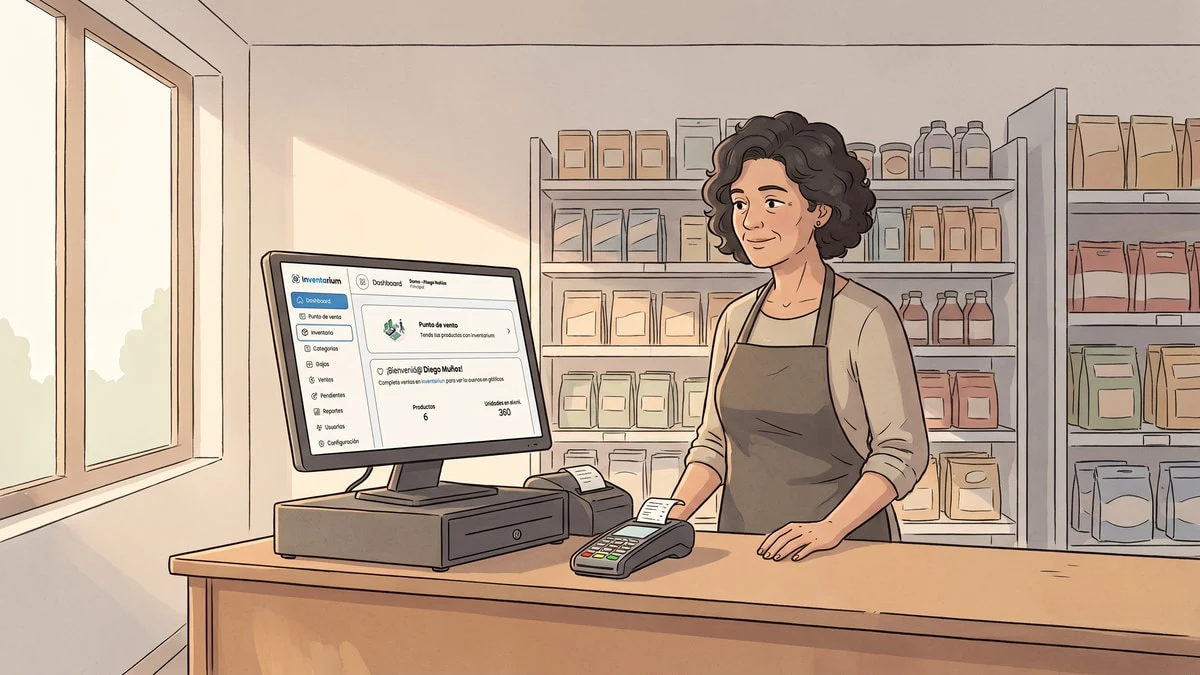
Cuando el volumen de pedidos crece, controlar los abonos en papeles sueltos se vuelve insostenible. Utilizar un software de punto de venta estructurado te permite llevar un registro riguroso de cada movimiento.
Con Inventarium, puedes abrir y cerrar caja con movimientos de efectivo detallados, registrar tus ventas en el punto de venta de manera ágil y controlar el stock e inventario de productos sin complicaciones. Además, puedes consultar el historial de ventas y exportar tu información a Excel para facilitar el trabajo con tu contador.
Si buscas ordenar las entradas de dinero y el stock de tu negocio de forma clara, puedes comenzar tu prueba gratuita de 14 días en Inventarium sin necesidad de tarjeta de crédito al momento del registro.
